Cuando el Seguro No Alcanza: Una Llamada de Atención de $7,000
Una colonoscopia de rutina, un plan de seguro a corto plazo y una factura de $7,000. Lo que la historia de un paciente revela sobre el aumento de los costos médicos, el subseguro y el valor de los precios transparentes y agrupados.
 Por el Dr. N. Kikkeri, MD
6 min de lectura
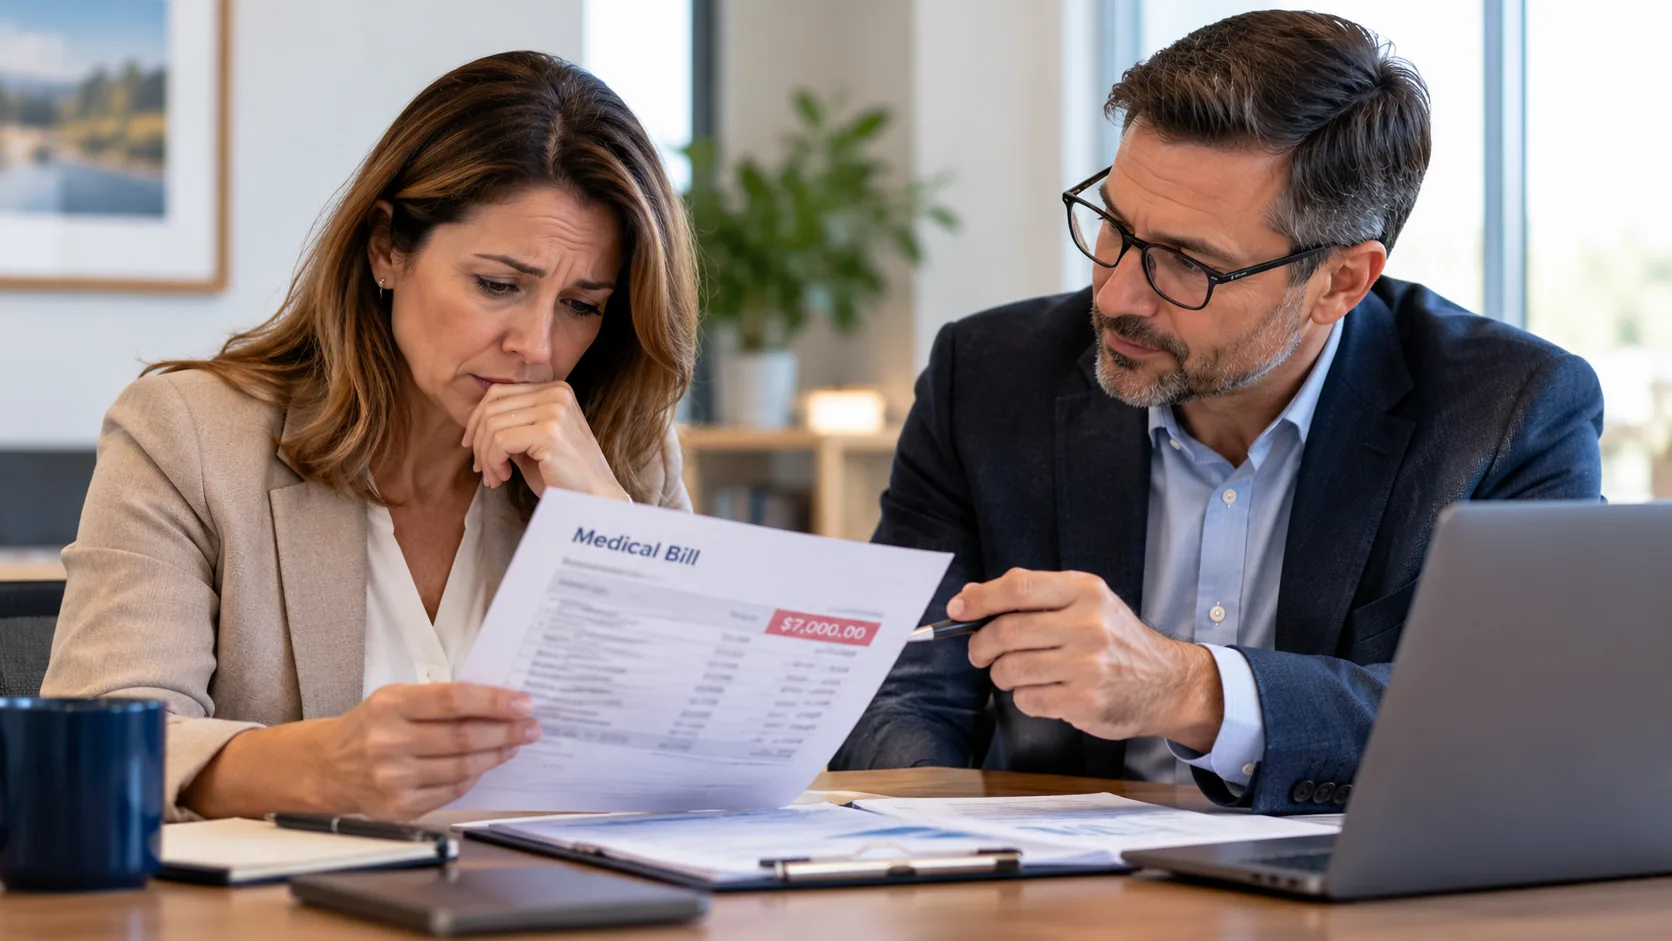
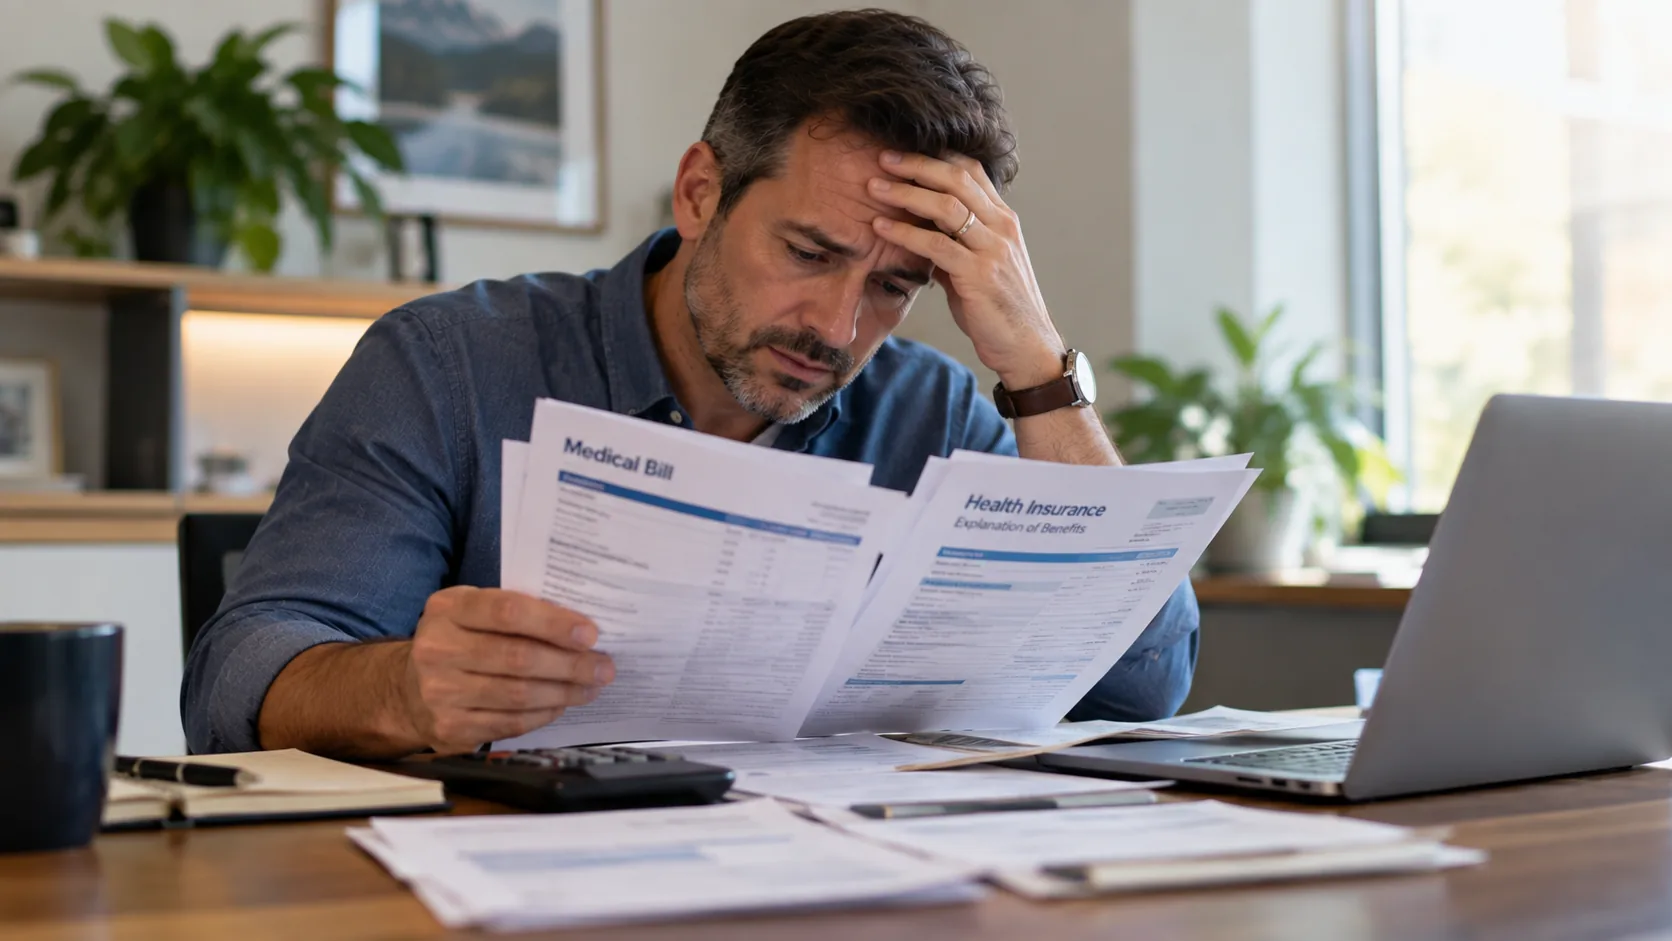
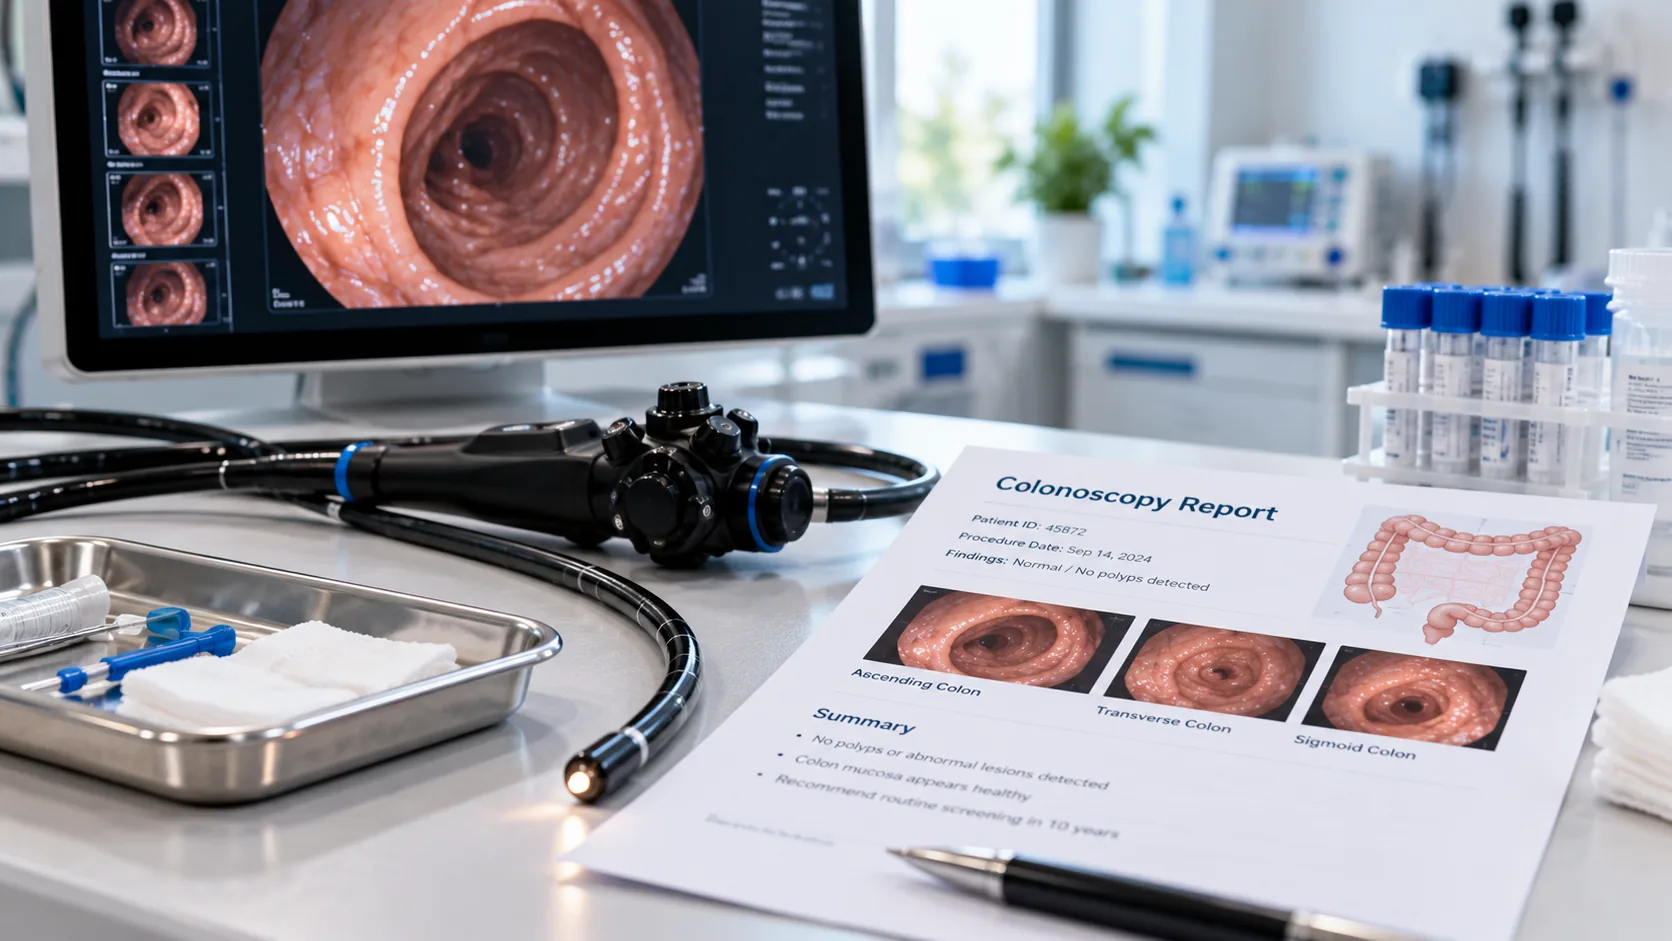
Un artículo reciente de KFF Health News cuenta la historia de Tim Winard, quien creía estar preparado para una colonoscopia de rutina y terminó impactado por una factura de $7,000. Winard había contratado un seguro médico a corto plazo, esperando que cubriera la mayor parte del procedimiento, que le fue recomendado después de presentar síntomas preocupantes. En cambio, descubrió los límites de su cobertura de la manera más difícil. Los planes a corto plazo, a diferencia de los planes de la Ley de Cuidado de Salud a Bajo Precio (ACA), limitan los beneficios y dejan brechas que toman a muchos por sorpresa. En el caso de Winard, su póliza limitaba los pagos por procedimientos ambulatorios a solo $1,000 por día, dejándolo responsable del resto. “Lo interpreté como una instalación, como una sala de recuperación o un quirófano”, dijo Winard, reflexionando sobre el confuso lenguaje de la póliza. “Ellos lo definieron para incluir cualquier servicio en un centro ambulatorio”. Su sorpresa subraya una crisis más amplia: el aumento de los costos médicos y una cobertura de seguro insuficiente están llevando a los estadounidenses al límite.
01Aumento de los Costos Médicos y Facturación Sorpresa: Una Crisis Creciente
La experiencia de Winard refleja la de innumerables personas que enfrentan facturas médicas sorpresa, incluso cuando políticas como la Ley Sin Sorpresas (No Surprises Act) buscan frenar la facturación fuera de la red. Los problemas de fondo van más allá de lo que una sola política puede resolver. Los precios de la atención médica siguen siendo notoriamente opacos: a diferencia de los menús de los restaurantes, los cargos hospitalarios rara vez se publican con claridad. Esta falta de transparencia, combinada con enormes variaciones de precios, deja vulnerables a los pacientes. Los planes de seguro a corto plazo como el de Winard se promocionan como alternativas asequibles, pero a menudo cubren mucho menos que los planes integrales y excluyen beneficios esenciales como los medicamentos recetados o la atención de maternidad. La contrapartida de las primas más bajas es clara: “La razón por la que los planes a corto plazo tienen un precio más bajo que un plan ACA más integral es que pueden rechazar a personas con condiciones preexistentes y no tienen que cubrir muchos beneficios de salud esenciales”, explica Cynthia Cox, de KFF.
Incluso con un seguro estándar, las familias pueden terminar con facturas inesperadas debido a deducibles, copagos o cargos fuera de la red. Antes de que entraran en vigor las nuevas protecciones, se estimaba que casi una de cada cinco visitas a emergencias generaba al menos una factura sorpresa. Los altos costos también se trasladan a las primas: cuando los proveedores cobran más a las aseguradoras privadas para compensar los reembolsos más bajos de Medicare/Medicaid, esos costos terminan llegando a los pacientes y empleadores a través de primas más altas. En conjunto, los estadounidenses se están ahogando en deudas médicas: alrededor de 100 millones de personas han acumulado casi $200 mil millones en deuda médica, “casi el tamaño de la economía de Grecia”, según la Kaiser Family Foundation.
02Cobertura Insuficiente y Bancarrotas Médicas
El efecto acumulado del aumento de los costos y de una cobertura fragmentada es asombroso. Las facturas médicas y la pérdida de ingresos relacionada con enfermedades se han convertido en causas principales de bancarrota personal. Un estudio de 2019 publicado en el American Journal of Public Health encontró que el 66.5% de las bancarrotas en EE. UU. estaban vinculadas a problemas médicos. Esto equivale a aproximadamente 530,000 familias que se declaran en bancarrota cada año debido a facturas médicas o enfermedades, lo que representa unas 1,450 bancarrotas relacionadas con temas médicos por día. Estas cifras se mantuvieron prácticamente sin cambios incluso después de la implementación de la ACA, lo que demuestra que el seguro a menudo ofrece una protección insuficiente para la clase media.
El Dr. David Himmelstein, autor principal del estudio, lo dijo sin rodeos: “A menos que usted sea Bill Gates, está a solo una enfermedad grave de la bancarrota”. Destacó cómo incluso un “buen” seguro proporcionado por el empleo puede desaparecer cuando una enfermedad provoca la pérdida del trabajo, y cómo los vacíos legales, los copagos y los deducibles pueden llevar rápidamente a una familia a la ruina financiera. Estas realidades sustentan una crisis de subseguro: incluso entre quienes tienen cobertura, muchos planes conllevan costos de bolsillo tan altos que la atención necesaria se retrasa o se omite por completo. De hecho, las personas con deudas médicas a menudo renuncian a la atención o recortan gastos esenciales como la comida para poder pagar sus facturas.
A menos que usted sea Bill Gates, está a solo una enfermedad grave de la bancarrota.
03Soluciones Innovadoras: Programas de Cirugía Agrupada y Precios Transparentes
Mientras el sistema de salud enfrenta estos desafíos, algunas organizaciones están siendo pioneras en modelos para aliviar la carga. Hinkapin Health es un ejemplo, construido sobre una premisa simple: precios transparentes y fijos para las cirugías. Con sede en Texas y en expansión a nivel nacional, Hinkapin Health ha desarrollado programas de Cirugía Agrupada que ofrecen paquetes de atención quirúrgica todo incluido. Esto significa que los honorarios del cirujano, la anestesia, los costos del centro e incluso los honorarios de patología se agrupan en un solo precio por adelantado. Para pacientes como Winard —sin seguro, con seguro insuficiente o con deducibles altos— esta claridad lo cambia todo. No hay costos ocultos y el precio se conoce antes del tratamiento.
El enfoque de Hinkapin Health también incluye navegación quirúrgica de tipo conserjería. Coordinadores de atención dedicados guían a los pacientes desde la consulta inicial hasta la recuperación posoperatoria. Esto garantiza una experiencia más fluida en lo que a menudo es un proceso estresante. “Nuestro servicio de conserjería garantiza una experiencia libre de estrés desde la consulta hasta el seguimiento posquirúrgico”, señala una descripción del programa. De esta manera, el modelo aborda no solo la transparencia de costos, sino también la fragmentación de la atención, ayudando a los pacientes a programar citas, obtener segundas opiniones, verificar su seguro y gestionar la facturación sin complicaciones.
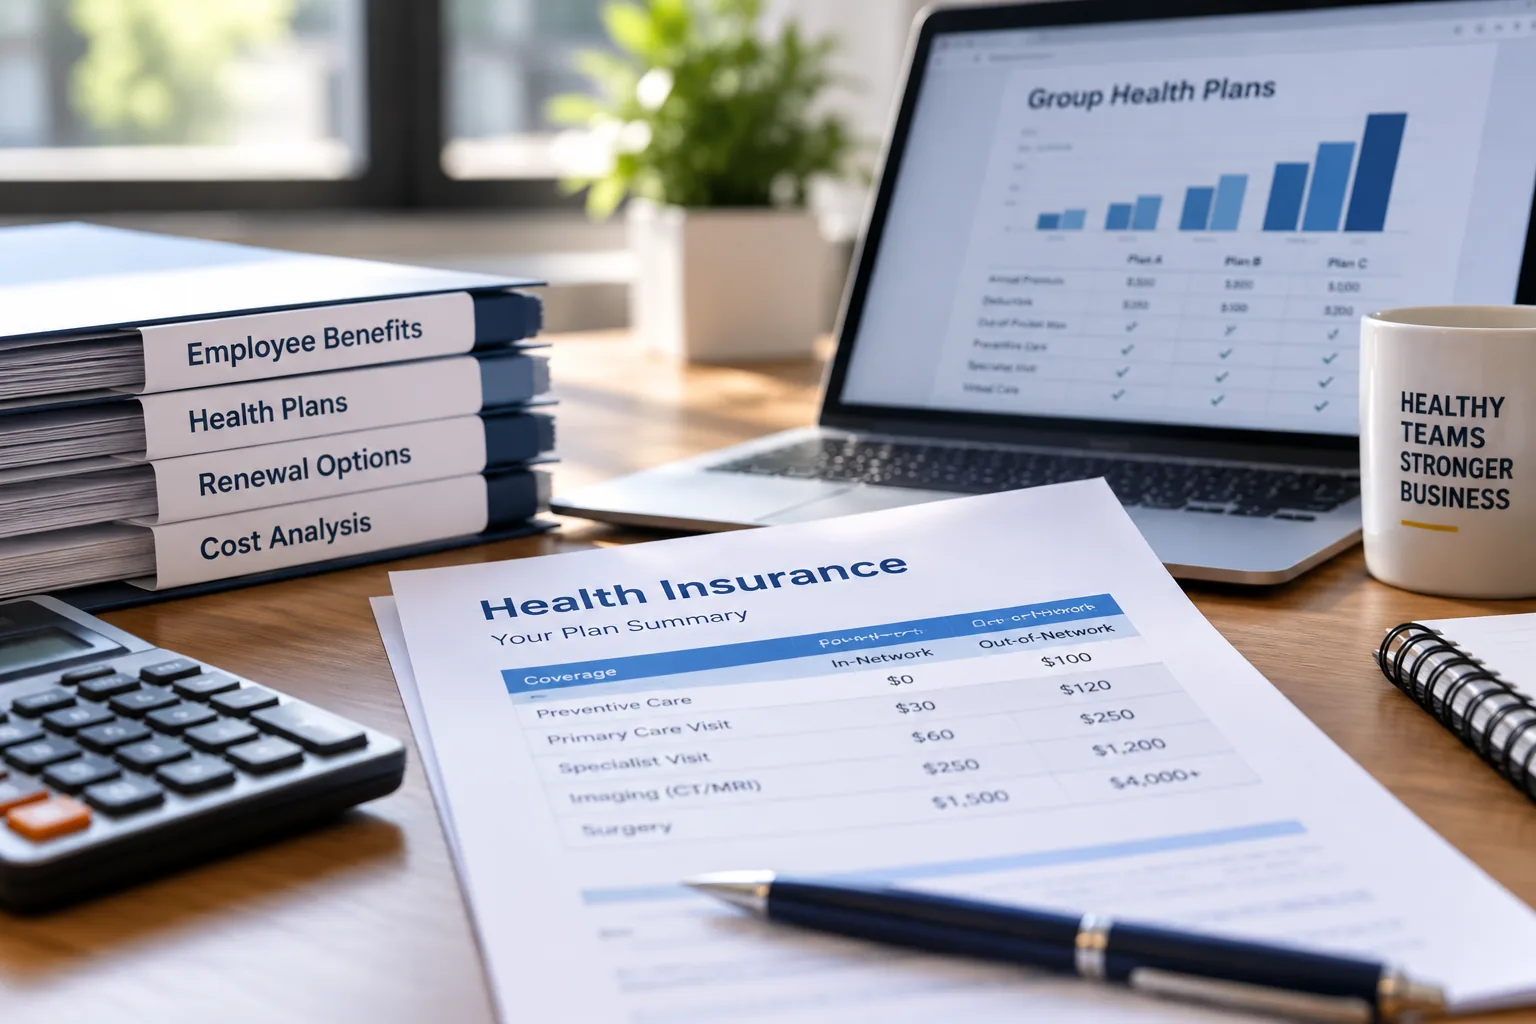
Lo más importante es que los empleadores y los administradores de planes de salud están tomando nota. Los paquetes quirúrgicos de precio fijo de Hinkapin Health se están poniendo a disposición de administradores externos (TPA) y de empleadores autofinanciados y autoasegurados que buscan controlar sus costos de salud. Al contratar tarifas fijas, los empleadores pueden ofrecer a sus empleados las cirugías que necesitan sin la incertidumbre y la volatilidad de precios habituales. En la práctica, un empleador autofinanciado podría pagar una tarifa fija negociada por la cirugía de un empleado (por ejemplo, un reemplazo de rodilla), que cubre todo, desde el quirófano hasta las visitas de seguimiento. Esto contrasta con el escenario típico de facturas separadas de cirujanos, anestesiólogos, laboratorios y hospitales, que puede ser impredecible. Una publicación en LinkedIn del Dr. N. Kikkeri, fundador de NTTC Surgery Center y socio de Hinkapin Health, destaca que este modelo beneficia a los pacientes “sin seguro, con seguro insuficiente y con deducibles altos”, así como al mercado autofinanciado. Al agrupar los costos y centrarse en la experiencia del paciente, estos programas buscan ofrecer atención de calidad a “precios transparentes y asequibles”, generando un beneficio mutuo para pacientes y pagadores.
04Reimaginar la Atención Médica: Calidad, Asequibilidad y Dignidad
Lo que ilustran la factura de $7,000 por la colonoscopia de Tim Winard y el surgimiento de soluciones como Hinkapin Health es un sistema de salud en una encrucijada. Por un lado, tenemos familias que enfrentan facturas médicas cada vez mayores, a menudo a pesar de tener seguro, lo que las lleva a decisiones difíciles y a la desesperación financiera. Por otro, los innovadores están demostrando que es posible hacer las cosas de otra manera: precios por adelantado, sin sorpresas y una atención coordinada que trata a los pacientes con la dignidad de saber cuánto costará su atención y de recibir ayuda durante todo el proceso.
No se trata de promover una empresa o una solución, sino de destacar un cambio más amplio. Como sostiene el Dr. K (Dr. Nagaraj Kikkeri) de Hinkapin Health, cuando la atención médica adopta el “beneficio fundamental del capitalismo” —es decir, precios transparentes y competencia—, “todos se benefician”. Imagine si los procedimientos de rutina, como las colonoscopias o las cirugías, se publicaran con sus precios como los platos de un menú, y los proveedores compitieran en costo y calidad. Para Winard, eso podría haber significado comparar opciones o elegir un proveedor de atención agrupada, evitando posiblemente el golpe financiero que sufrió.
La creciente crisis de costos médicos en Estados Unidos exige este tipo de pensamiento innovador. Mientras los legisladores debaten soluciones —desde regulaciones de seguros más estrictas hasta límites a los cargos hospitalarios—, las personas reales necesitan alivio ahora. La historia de una factura de $7,000 por una colonoscopia no es solo una anomalía; es un síntoma de un sistema en el que, con demasiada frecuencia, las cuentas no le cuadran al paciente. Y hasta que se produzca un cambio sistémico, los modelos de atención innovadores que ofrecen previsibilidad y equidad serán una parte esencial para cerrar esa brecha.
Fuentes
- KFF Health News: He Had Short-Term Health Insurance. His Colonoscopy Bill: $7,000
- American Journal of Public Health (2019): Medical Bankruptcies (66.5%)
- Kaiser Family Foundation / AP News: 100 Million Americans in Medical Debt
- Hinkapin Health / NTTC Surgery Center: Bundled Surgery & Concierge Care
- AAMC Research Institute: Surprise Billing and Price Transparency
Fundador de Hinkapin Health. Anestesiólogo certificado especializado en medicina del dolor, con más de 28 años de práctica en el norte de Texas.